2027 வரவு செலவுத் திட்டம்: PAYE வருமான வரி விலக்கு வரம்பு ரூ.162,500 ஆக அதிகரிப்பு – மேலும் வரிக் குறைப்புகளுக்கு முன்மொழிவு
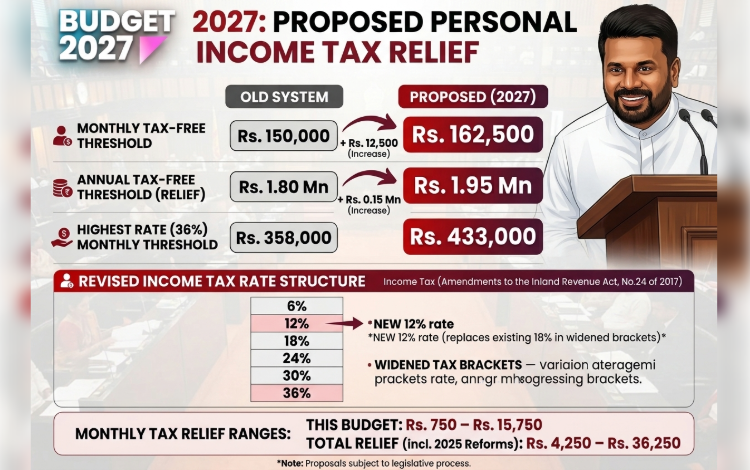
2027ஆம் ஆண்டுக்கான வரவு செலவுத் திட்டத்தின் கீழ், மாதாந்த தனிநபர் வருமான வரி விலக்கு வரம்பை ரூ.150,000 இலிருந்து ரூ.162,500 ஆக அதிகரிக்க அரசாங்கம் முன்மொழிந்துள்ளது.
இதன் மூலம் சம்பள வருமானம் பெறும் ஊழியர்களுக்கு மேலதிக வரிச் சலுகைகள் கிடைக்கவுள்ளன.
நாடாளுமன்றத்தினால் வெளியிடப்பட்டுள்ள உத்தியோகபூர்வ வரவு செலவுத் திட்ட உரையில் குறிப்பிடப்பட்டுள்ளதன்படி, வருடாந்த தனிநபர் வருமான வரி விலக்கு வரம்பை ரூ.1.8 மில்லியனிலிருந்து ரூ.1.95 மில்லியனாக அதிகரிக்க ஜனாதிபதி அநுர குமார திஸாநாயக்க முன்மொழிந்துள்ளார்.
இதன்படி, மாதாந்தம் சம்பளம் மற்றும் கொடுப்பனவுகளாக ரூ.162,500 வரை வருமானம் பெறுபவர்கள் தமது சம்பளத்திற்கு வருமான வரி செலுத்த வேண்டியிருக்காது.
மேலும், தனிநபர் வருமான வரி அறவீட்டு முறையிலும் மாற்றங்களை மேற்கொள்ள முன்மொழியப்பட்டுள்ளது.
தற்போதுள்ள 6 சதவீத வரி விகிதத்தைத் தொடர்ந்து அறவிடப்படும் 18 சதவீத வரி விகிதத்திற்குப் பதிலாக, 12 சதவீத வரி விகிதத்தை அறிமுகப்படுத்துவதுடன், வருமான வரிப் படிநிலைகளையும் விரிவுபடுத்துவதற்கு முன்மொழியப்பட்டுள்ளது.
இதன்படி, முன்மொழியப்பட்டுள்ள புதிய வரி விகிதங்கள் முறையே 6%, 12%, 18%, 24%, 30% மற்றும் 36% ஆகும்.
அதேவேளை, அதிகபட்ச தனிநபர் வருமான வரி விகிதம் பொருந்தும் மாதாந்த வருமான எல்லையை ரூ.358,000 இலிருந்து ரூ.433,000 ஆக அதிகரிக்கவும் முன்மொழியப்பட்டுள்ளது.
இந்த மாற்றங்களின் மூலம், வரிக்கு உட்பட்ட வருமானத்தைப் பொறுத்து தனிநபர் வரி செலுத்துவோருக்கு மாதாந்தம் ரூ.750 முதல் ரூ.15,750 வரையான மேலதிக வரிச் சலுகைகள் கிடைக்கும் என வரவு செலவுத் திட்ட உரையில் தெரிவிக்கப்பட்டுள்ளது.
மேலும், 2025ஆம் ஆண்டு அறிமுகப்படுத்தப்பட்ட வரிச் சீர்திருத்தங்களுடன் இந்தப் புதிய சலுகைகளையும் இணைத்துப் பார்க்கும்போது, தனிநபர் வரி செலுத்துவோருக்குக் கிடைக்கும் மொத்த மாதாந்த வரிச் சலுகை ரூ.4,250 முதல் ரூ.36,250 வரை அமையும் எனக் குறிப்பிடப்பட்டுள்ளது.
உள்நாட்டு இறைவரிச் சட்டத்தில் திருத்தங்களை மேற்கொள்வதன் ஊடாக இந்த வருமான வரிச் சலுகைகளை நடைமுறைப்படுத்த அரசாங்கம் திட்டமிட்டுள்ளது.
எனினும், இவை 2027ஆம் ஆண்டுக்கான உத்தியோகபூர்வ வரவு செலவுத் திட்ட உரையில் முன்மொழியப்பட்டுள்ள யோசனைகள் என்பதுடன், உரிய சட்டமன்ற நடைமுறைகளின் பின்னரே நடைமுறைக்கு வரும் என்பது குறிப்பிடத்தக்கது.